当サイトには広告を含む記事があります。
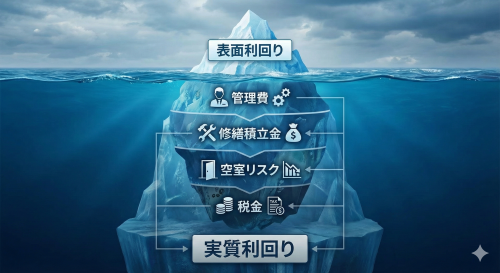
「表面利回り6%なら、購入額の6%が毎年手元に残る?」と考えていませんか。家賃収入から払う費用と、ローンの返済を分けると、見えてくる数字は変わります。
確認する順番は、①家賃の前提、②費用を引いた利回り、③返済後の現金収支です。表面利回りは比較の入口に使えますが、それだけで手残りや投資全体の損益は分かりません。
同じ物件でも6%と4%になる:まず計算条件をそろえる
以下は仕組みを説明する架空の計算例です。物件価格2,000万円、購入時諸費用100万円、家賃月10万円、年間の運営支出36万円と仮定します。
| 見る数字 | この例の計算 | 結果 |
|---|---|---|
| 満室を仮定した年間家賃 | 10万円×12か月 | 120万円 |
| 表面利回り | 120万円÷2,000万円 | 6.0% |
| 運営支出を引いた年間収支 | 120万円−36万円 | 84万円 |
| 諸費用を含む取得額に対する利回り | 84万円÷2,100万円 | 4.0% |
ここでは、最後の式を本記事の「実質利回り」とします。借入の元利返済、個人の所得税等、売却時の損益・費用は含めていません。「実質」という名前だけでは比較できないため、他の資料を見るときも分母と差し引く費用を確認してください。
例えば、アットホームの投資利回り試算は、想定入居率と経費を使い、実質利回りの分母を物件価格としています。本記事とは分母が異なるので、数値をそのまま横に並べないことが大切です。
4.2%と4.0%、数字が高い提案を選んでよい?
家賃収入を暮らしの余裕につなげるために、提案の条件を自分でそろえて比べたい。次は同じ物件・同じ年額を使った架空の2枚の提案書です。家賃120万円、運営支出36万円、物件価格2,000万円、購入諸費用100万円は共通です。
- 提案A:「実質4.2%」=84万円÷物件価格2,000万円。
- 提案B:「実質4.0%」=84万円÷取得額2,100万円。
Aの方が0.2ポイント高くても、この例では家賃や支出が有利になったわけではありません。違うのは分母です。Aを本記事の計算条件へそろえると、84÷2,100×100=4.0%となります。
担当者への質問と、比較メモの完成例
実質利回りの分母は物件価格のみですか、購入諸費用込みですか。差し引いた費用の明細と対象期間も教えてください。同じ分母・費用範囲へそろえた試算で比較したいです。
比較メモ:表示はA4.2%/B4.0%。同じ年額・費用範囲・取得額にそろえた結果は両方4.0%。表示差だけでは優劣なし。返済条件・追加支出・支払月は別途確認。
手元の提案書で試すなら:まず分子と分母を一組ずつ書き出してください。片方の費用明細がなければ、数字を推測で埋めず比較を保留します。
実質利回りがプラスでも、返済後の現金は別に計算する
上の例で年間元利返済額を72万円と置くと、返済後の現金収支は84万円−72万円=年12万円です。さらに同じ家賃で1か月空室になり、運営支出と返済額が変わらなければ、110万円−36万円−72万円=年2万円になります。
これは追加修理や入居者募集費が発生しない単純化した例です。実際には支出額も変わります。年12万円を12で割った月平均1万円が、毎月同じ時期に残るわけでもありません。税金や修理など、支払月が偏る項目も資金繰り表で確認します。
元金返済は借入残高を減らしますが、口座からは現金が出ていきます。そのため、現金収支と税務上の所得は同じ計算ではありません。この例を申告計算や自己資金利回りとして使用せず、税務の扱いは個別資料をもとに税理士等へ確認してください。
同じ条件で利回りと返済後収支を試算する
初期値は上記の架空例です。満室想定なら満室想定同士、実績なら同じ年の実績同士でそろえてください。空室で家賃収入が減る場合は年間収入を変更します。未確認の費用を0と置かず、確認後に入力してください。
条件を確認して計算してください。
表面利回り=年間家賃÷物件価格。ここでの実質利回り=(年間家賃−年間運営経費)÷(価格+購入諸費用)。返済後収支=年間家賃−年間運営経費−年間返済額。個人の所得税、売却時の収支、未入力の修繕費などは含みません。
この例では、空室2か月で年間8万円の持ち出し
満室時の年12万円が、どの条件でなくなるかも確かめます。上の架空例を続け、月家賃10万円、年間運営支出36万円、元利返済72万円は固定、空室月は家賃が入らないと仮定します。
| 空室 | 年間家賃 | 返済後収支 |
|---|---|---|
| 0か月 | 120 | 120−36−72=12 |
| 1か月 | 110 | 110−36−72=2 |
| 2か月 | 100 | 100−36−72=−8 |
この限定した条件で年間収支が0になる家賃収入は、36+72=108万円。月10万円なら10.8か月分で、満室120万円の90%に相当します。したがって、丸2か月家賃が入らない例では赤字です。これは対象物件の入居率予測や、安全な空室期間ではありません。
募集・修理の追加支出が仮に10万円あれば、空室1か月でも2−10=−8万円に変わります。年間運営支出36万円に含めていないと確認できた項目だけ足し、同じ費用を二重に数えないようにします。
上の計算欄で年間家賃を100万円に変えると、空室2か月の返済後収支を確認できます。自分の提案では「空室中にも続く支出」「退去時だけ発生する支出」「収入に連動する支出」を明細で分けてから入力してください。年間合計がプラスでも、支払日の残高は次の資金繰り表で別に確認します。
年額を計算したら、支払う月を確かめる
このページの計算欄は年間の合計です。「税金や修理代を払う月にも現金が足りるか」を確かめたい方は、空室時の12か月の資金繰り表と、月内の入出金メモへ進んでください。入金開始月を変えた架空例と、金額・支払日・確認待ちを残す欄があります。
移動先の初期値は本記事とは別の架空条件です。自分の資料で金額と費用範囲をそろえ、年額に含めた支出を追加費用として二重に足さないようにします。月末残高と支払日直前の残高も分けて確認してください。
「経費一式」を、確認できる資料に分ける
| 確認項目 | 見る資料・質問 |
|---|---|
| 家賃と入居状況 | 現在の賃貸借契約、入金状況。満室想定か現況か、共益費を含むか |
| 区分マンションの管理費・修繕積立金 | 現行月額、長期修繕計画、総会資料。増額の決定と計画を区別 |
| 賃貸管理の委託費 | 契約書・見積書。料率の対象、最低額、更新・退去対応の別料金 |
| 保険・保有に関する税金 | 対象物件の明細・見積書。前年額を将来も同額と決めつけない |
| 退去・募集・設備交換 | 過去の履歴と見積書。誰がどの範囲を負担するか |
| 借入と購入時の諸費用 | 返済予定表、金利条件、取得費用明細。利回りに含めた項目と別計算を明記 |
修繕積立金には、均等に積み立てる方式と、段階的に増額する方式があります。「築年数が増えれば必ず同じ割合で上がる」とは置かず、対象マンションの計画を読みます。国土交通省のマンション管理状況チェックシートも、段階増額の場合は当初月額だけでなく長期の収支計画を確認するよう案内しています。
資料がまだそろっていない場合は、購入前にそろえる6つの資料チェックリストから確認できます。
次にすること:提案書へ「含む・含まない・未確認」を書き込む
- 年間家賃が現況か満室想定かを記入する。
- 費用明細に「計算に含む・別計算・未確認」を付ける。未確認を0円で埋めない。
- 同じ期間・分母・費用範囲にそろえて、返済前と返済後を別々に計算する。
- 空室や支出増加の条件を変え、追加資金が必要になる場面を確認する。
複数社の提案を比べるときは、費用・融資・管理・売却の確認表へ同じ条件を書き出してください。分からない箇所を質問として残すことが、利回りの数字だけで決めないための出発点です。
出典確認日:2026年9月27日。計算例は当サイト作成の架空例です。
コメント