見出し画像:AI生成
家賃収入があれば、毎月の暮らしにもう少し余裕を持てるかもしれない。いま持っている家を売るなら、次の住まいや将来のために、できるだけお金を残したい。不動産を調べ始める理由は、物件を持つことそのものより、その先の生活にあるのではないでしょうか。
当ブログ「struct」は、その願いを具体的な数字へ置き換えるための読み物です。広告にある家賃や査定額から、費用・返済・条件を一つずつ確かめ、自分の計画に使える数字と、まだ分からない数字を分けます。
「月8万円の家賃」で、自由に使えるお金はいくら?
説明用の架空例です。家賃が毎月8万円、年間96万円入ったとして、年間の運営費を24万円、ローン返済を60万円と仮定すると、差額は年間12万円、月平均1万円です。
家賃8万円が、そのまま毎月使える8万円になるわけではありません。この例は購入時の費用、所得税等、突発的な修繕や売却時の損益を含まない単純計算です。ローン返済の元本部分を含むため、税務上の所得とも異なります。
まず知りたいのは、その1万円が計画に足りるか、空室や出費があった月にも家計を維持できるかです。詳しい計算の入口は表面利回りから手残りを考える記事にまとめています。
買う前は、期待した収入の根拠をたどる
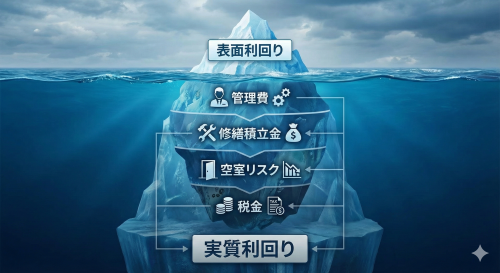
物件資料にある賃料が、現在の契約賃料なのか、募集時の想定なのかを確認します。管理費、修繕積立金、税金、借入条件も並べ、いくら残る見込みなのかを同じ前提で考えます。分からない費用をゼロにして、希望の数字へ合わせないことが大切です。
会社を比較するときも、提案の印象だけでなく「同じ自己資金・借入期間で計算しているか」「管理に含む仕事は何か」をそろえます。不動産投資会社の提案を比べる記事では、質問する項目を整理しています。リンク先には広告が含まれます。
売るときは、査定額と売却後の残高を分ける
高い査定を見るとうれしくなるものですが、知りたいのは「その金額で売れる根拠」と「売れた後にいくら残るか」です。査定額、実際の成約価格、費用やローン残高を差し引いた手残りは、別の数字として確かめます。
会社によって査定額が違う理由を読む記事から、根拠となる事例や売却期間を質問できます。高い提示額だけで依頼先を決める前に、次の住まいに必要な資金と照らし合わせてください。
この記事を閉じる前に、希望を一行にする
「月にいくら残したいか」「いつまでに売りたいか」「急な出費に使える資金はいくらか」。まず一つ、いまの希望をメモしてください。その希望と提案の数字がつながらないところが、次に質問する場所です。
当サイトでは、公開資料と計算例を使って判断材料を整理します。自分の暮らしに合う計画かを考えるために、必要な記事からお使いください。
2026年10月8日更新。
コメント