広告・PR:当サイトはアフィリエイト広告を利用しています。
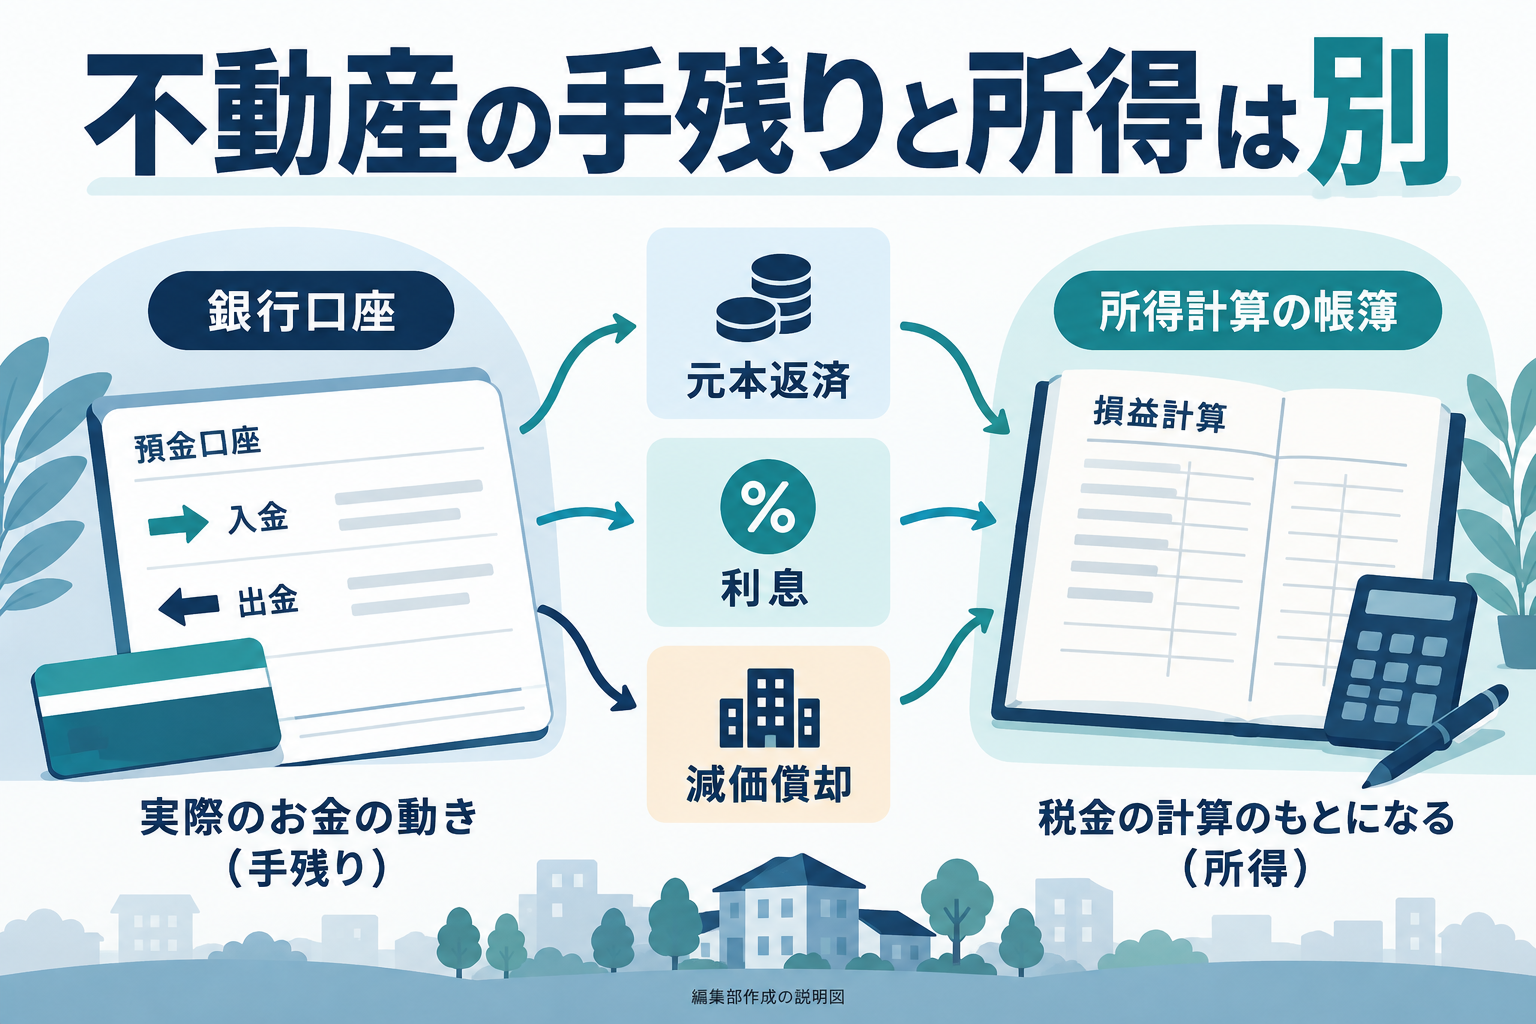
家賃から支払いを引いた残りと、確定申告で計算する不動産所得。同じ「利益」と呼ぶと、納税資金や毎月の資金繰りを取り違えることがあります。
口座のお金を考える表と、所得を計算する表を分けましょう。特に、借入金の元本返済と減価償却費は、両方の表に同じようには入りません。
数字は仕組みを説明するための架空例です。
元本返済は現金が出るが、そのまま必要経費にはならない
返済予定表では、返済額を元本と利息に分けて確認します。国税庁の説明では、賃貸建物などを取得するための借入金の利子を扱う一方、返済額のうち元本部分は必要経費にならないとされています。
元本を返すと借入残高は減ります。しかし、今月使える現金も減ります。「経費にならないから資金繰りの表からも外す」という扱いはしません。
出典:国税庁・確定申告書等作成コーナー「借入金利子」(令和7年分)、国税庁「必要経費の知識」(令和8年4月1日現在)。借入金の用途や損益通算には条件があるため、借入利息なら何でも同じ扱いになるとは考えません。
減価償却費は、同額の現金がその年に出るとは限らない
国税庁は、不動産所得の必要経費の例に減価償却費を挙げています。物件の取得時に支出した金額と、各年の所得計算に用いる減価償却費は区別が必要です。
その年の減価償却費を引いたからといって、同額のお金がその年に銀行口座から引き落とされるわけではありません。また、減価償却費の額は自由に決めるものではありません。建物等の取得資料、構造、取得時期などをもとに、適用する計算を確認します。
架空例:現金30万円と所得50万円が両立する
以下は違いだけを見るための単純化した年額例です。家賃の入金と収益の時期が一致し、その他経費20万円は全額その年の必要経費に該当して支払い済み、減価償却費40万円は適切に計算済みと仮定します。
| 項目 | 現金の増減 | 所得の計算 |
|---|---|---|
| 家賃 | +120 | +120 |
| その他経費 | −20 | −20 |
| 借入利息 | −10 | −10 |
| 元本返済 | −60 | 差し引かない |
| 減価償却費 | 今回の現金支出なし | −40 |
| 差額 | 30 | 50 |
現金側は120−20−10−60=30万円、所得側は120−20−10−40=50万円です。差は、元本返済60万円と減価償却費40万円の扱いから生じています。
この30万円は税引後の利益でも、投資全体の利益でもありません。所得税・住民税、物件取得・売却、敷金等の預り金、設備更新、追加修繕などはこの例に含めていません。税額は所得50万円だけで決まるものでもありません。実際の資金計画では、対象期間と含めた費用を明示し、これらも別途確認します。
年30万円を12で割っても、毎月2万5千円残るとは限らない
前の年額例は、支払いの時期を表していません。年間の現金差額30万円を12で割った2万5千円は平均であり、各月に使える額ではありません。
同じ架空の年額を、四半期ごとに分けてみます。家賃は各期30万円、元本と利息の支払いは各期17万5千円、その他経費20万円だけを第2四半期にまとめて支払うと仮定します。所得税等の除外条件は前の例と同じです。
- 第1四半期:30−17.5=+12万5千円
- 第2四半期:30−17.5−20=−7万5千円
- 第3四半期:30−17.5=+12万5千円
- 第4四半期:30−17.5=+12万5千円
合計は同じ+30万円でも、第2四半期はその期間の入金だけでは支払いを賄えません。これは口座残高が必ずマイナスになるという意味ではなく、期首残高や前の期間から残した資金も必要だという意味です。第1四半期の12万5千円をすべて使える利益と考えると、この偏りを見落とします。
実際には四半期より細かい支払日も重要です。提案書には「年額の内訳に加えて、家賃の入金日、返済日、年払い費用の支払月を確認できますか」と聞き、期首残高+入金−支払い=期末残高を月別に並べます。年額表だけから、必要な予備資金の額を決めないでください。
提案書を受け取ったら、三つの資料を並べる
- 返済予定表:返済総額を元本・利息に分け、対象年をそろえる。
- 入出金と費用の明細:支払った金額と必要経費にする金額を同一視せず、未払い・前払いも確認する。
- 取得資料と減価償却の計算:根拠の資料、計算した人、確認が必要な点を残す。
たとえば担当者には「この手残りは税金を引く前ですか。元本返済はどの欄に含まれますか。減価償却費の根拠資料を確認できますか」と聞けます。金額だけでなく、計算の範囲が分かる回答をもらうための質問です。
提案を比較する段階では、費用・融資・管理・売却をそろえる比較表(関連記事・広告あり)も利用できます。「節税になる」という説明だけで、現金収支や投資判断を決めないようにしましょう。
公式情報確認日:2026年10月5日。申告する金額や必要経費の扱いは、税務署や税理士に確認してください。
コメント