広告・PR:当サイトはアフィリエイト広告を利用しています。
家賃収入を、暮らしの余裕につなげたい。物件を比べるなら、部屋の入居状況と一緒に、管理組合が見込む駐車場収入にも目を向けてみてください。
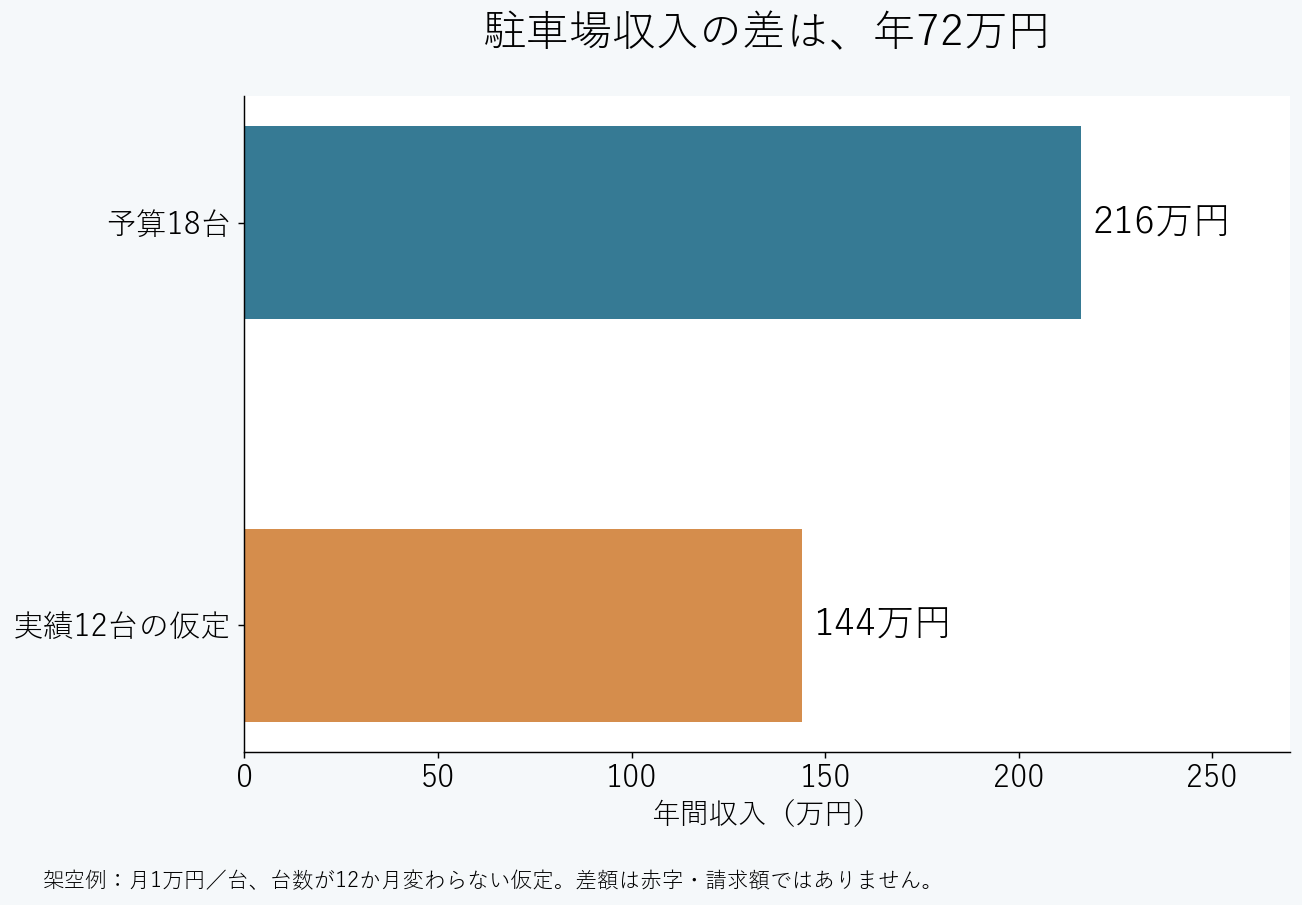
部屋は埋まっていても、駐車場の収入は予算に届かないことがあります。本文の架空例では、予算18台に対して利用12台が一年続くと、年72万円の差になります。
この記事では、その違いを押さえたうえで、手元の資料から収入差を計算し、仲介担当者へ「差を今年度の予算にどう反映していますか」と聞けるところまで進みます。空きがあるだけで良い・悪いを決めず、比較の根拠を一つ増やしましょう。
予算書と決算書の数字で試す/資料がまだない方は、下の架空例から読み進められます。
駐車場収入の使い道は、管理規約と会計で確認
近畿地方整備局のマンション管理Q&Aは、標準管理規約では駐車場などの使用料を管理費用に充てるほか、修繕積立金として積み立てる考え方を示しています。実際の扱いは、そのマンションの管理規約、予算・決算、総会資料で確認します。
駐車場の収入が、そのまま区分所有者個人の家賃収入になるわけではありません。物件の賃貸収支表と管理組合の会計は分けて読みます。
架空例:18台の予算が12台になったら
全20区画、1台あたり月1万円、予算は18台、実際の利用が12台で一年続くと仮定します。滞納、途中解約、料金差、税・会計処理を考慮しない単純な収入比較です。
| 項目 | 計算 | 年額 |
|---|---|---|
| 予算 | 18台 × 1万円 × 12か月 | 216万円 |
| 利用12台の仮定 | 12台 × 1万円 × 12か月 | 144万円 |
| 収入の差 | 216万円 − 144万円 | 72万円 |
この72万円は収入が予算を下回る額です。そのまま赤字額でも、あなたへの請求額でもありません。支出、他の収入、繰越金、修繕会計への繰入額などを見ないと、組合全体への影響は分かりません。
自分の資料で、収入の差だけを計算する
同じ年度・同じ駐車場の年額を円で入力してください。台数からの予測額ではなく、予算書と決算書の金額を比べます。資料がない場合は空欄のままにし、0円と置かないでください。入力はこの画面内だけで使い、保存・送信しません。
両方の資料の金額が分かってから計算してください。
計算式は「実績 − 予算」。マイナスなら予算未達、プラスなら予算超過です。支出を引いた収支・赤字額や、個人の負担額は計算しません。画面を閉じる前に、結果と資料名・年度を手元のメモへ残してください。
年度途中で利用台数が変わったら、月数を分ける
現在の利用台数だけでは、一年の収入を説明できません。次は、月額1万円・滞納なし・各月を通して利用する架空例です。
| 期間 | 計算 | 収入 |
|---|---|---|
| 前半6か月 | 18台×1万円×6か月 | 108万円 |
| 後半6か月 | 12台×1万円×6か月 | 72万円 |
| 年度合計 | 108万円+72万円 | 180万円 |
予算216万円との差は36万円。現在の12台を12か月分にすると144万円となり、この年度の実績を36万円少なく見積もってしまいます。年度末の空き台数と、年度全体の入金額は別々に転記しましょう。
資料が途中までなら、「確認済みの期間・入金額」と「残りの期間の見込み」を分けます。担当者への質問例は「この180万円は一年の実績ですか、途中実績と見込みの合計ですか。対象期間と月ごとの利用状況も確認したいです」。上の計算欄には、同じ年度の実績がそろってから入力してください。
区画ごとに料金が違う場合は、台数をまとめて掛けない
同じ15台の利用でも、平置き・機械式などで料金が違えば年額は変わります。資料の料金区分ごとに「月額 × 利用台数 × 月数」を出し、最後に合計してください。下は全区画を12か月利用し、滞納・減免・税の差を含めない架空例です。
- 月額10,000円の区画:10台 × 12か月 = 1,200,000円
- 月額15,000円の区画:5台 × 12か月 = 900,000円
- 合計:年額2,100,000円
15台すべてを月額10,000円として計算すると年額1,800,000円となり、300,000円少なく見積もってしまいます。予算収入が年額2,160,000円なら、この例の差は60,000円です。360,000円ではありません。
練習:同じ料金で、10,000円の区画が8台、15,000円の区画が4台なら?
8台 × 10,000円 × 12か月 + 4台 × 15,000円 × 12か月 = 年額1,680,000円です。予算2,160,000円との差は480,000円になります。
実際の資料では、区画別料金と利用月数を確認し、請求額と入金額の違いも分けます。年度途中で台数が変わる場合は、前の節の月数分けも組み合わせます。最終的に同じ年度・同じ集計基準の年額をそろえてから、収入の差の計算欄に入力してください。この差だけで管理費の値上げ額は決まりません。
購入前に見る3つの数字
- 予算の利用台数・単価:満車前提か、現状に近い想定か。月途中の入替や料金の異なる区画も確認します。
- 同じ年度の実績収入:利用台数だけでなく入金額も確認します。単月の空きを12倍した金額は予測であり、年間実績ではありません。
- 維持費と更新費:保守点検や電気代などの支出、機械式設備の更新・撤去計画、費用を出す会計を確認します。空き台数に比例して支出が減ると仮定しないでください。
比較する書類は、同じ年度の収支予算書と決算書、最新の利用状況、長期修繕計画です。資料の名称や開示範囲が違う場合は、仲介担当者へ確認を依頼します。個人の氏名や車両番号は不要で、集計した数字で足りる質問にします。
質問は「空いていますか」から一段具体的に
直近年度の駐車場収入は予算と実績でいくらですか。差がある場合、今年度予算にどう反映していますか。維持費・更新費と、修繕積立金への繰入予定額も、該当資料で確認したいです。
回答が「今後は埋まる予定」なら、確定契約と募集見込みを分けます。値上げ、外部貸し、設備変更が検討されている場合も、決議済みなのか提案段階なのかを区別してください。
数字が出ないときは、収入をゼロとも満額とも決めません。「資料待ち」として購入判断の前提に残します。一方、実績と予算の差が説明され、費用と対応方針が資料で確認できれば、その根拠を他物件と比較できます。
負担への影響は、組合の会計と決議で確認する
この比較だけで将来の負担や物件の適否は確定しません。駐車場の条件、区分所有者間の負担割合、決議内容は物件ごとに異なります。負担増の資料がある場合は、修繕積立金の「決定済み」と「計画上」を分ける読み方で、自分の収支へ反映する条件を整理してください。
出典:国土交通省近畿地方整備局・マンション管理Q&A Q3-8。確認日:2026年10月11日。図・計算例・質問文は当サイト作成。
コメント