PR:当サイトはアフィリエイト広告を利用しています。
投資用マンションを売って、次の物件や生活の余裕に資金を回したい。その計画は、査定額だけでは決まりません。売却代金が入っても、ローン返済や諸費用で出ていく分があるからです。
まず作りたいのは、決済後の残額と、税金などを取り分けた後に使える額を分けた一枚です。ここでは個人が持つ物件の売却を想定し、架空の数字で整理します。
3000万円で売れても、手元の増加は3000万円ではない
| 項目 | 金額 | 確認する資料 |
|---|---|---|
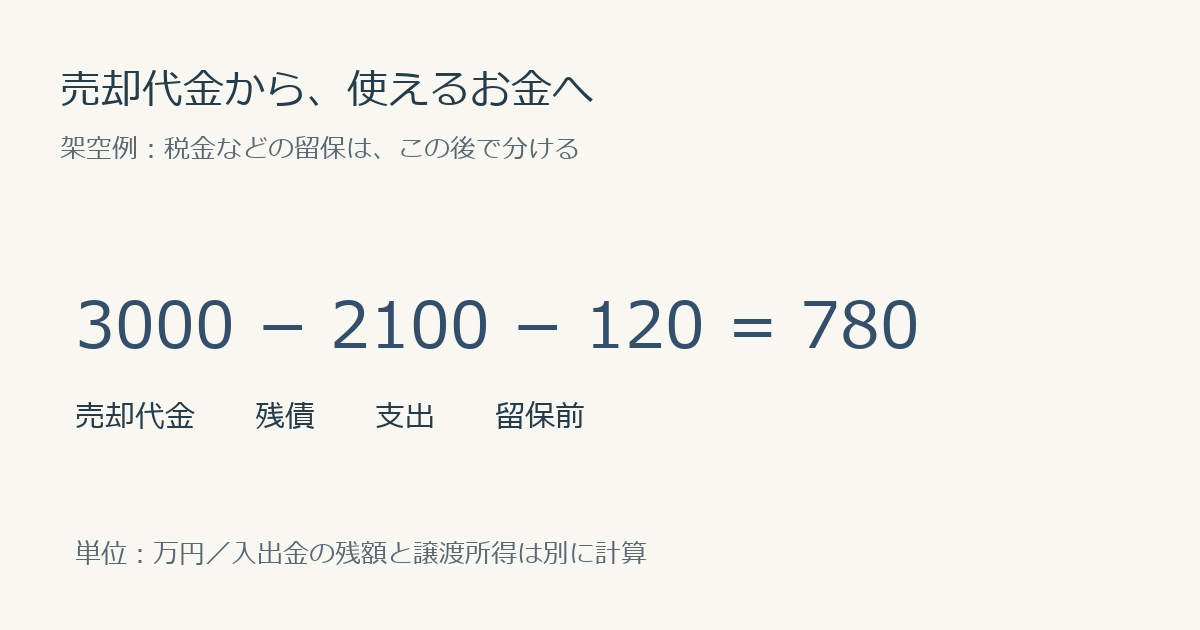
| 売却代金の総額 | 3000 | 売買契約・精算書 |
| ローン一括返済 | −2100 | 金融機関の返済予定額 |
| 売却に伴う支出の仮置き | −120 | 仲介・登記・金融機関等の見積 |
| 税金等を取り分ける前の残額 | 780 | 上記を合算 |
120万円は仲介手数料の上限や相場を表す数字ではなく、説明用の仮置きです。実際には支払先ごとに金額と支払時期を確認します。賃料・管理費・固定資産税等の精算や、預かり敷金の引継ぎがあれば、その入出金も加えます。
契約時に受け取った手付金は通常、代金の一部です。売却代金3000万円に手付金をもう一度足すと二重計上になります。決済日の入金額だけを見る場合は、それ以前に受け取った分・使った分も分けて記録しましょう。
手付金を先に受け取った場合、決済日は何万円増える?
売却全体で残る780万円と、決済日に口座へ増える額は同じとは限りません。上の3000万円の例を、受取日と支払日に分けてみます。以下は編集部の架空例で、契約条件や費用の相場を示すものではありません。
売却前から持っていたお金は計算から外し、この売却に関する入出金だけを追います。代金のうち300万円を先に受け取り、費用総額120万円のうち30万円を決済前に払い、残り90万円は決済日に払う前提です。
| 時点 | 入出金 | 売却資金の累計残額 |
|---|---|---|
| 手付金受取 | +300 | 300 |
| 決済前の費用支払 | −30 | 270 |
| 決済日の残代金受取 | +2700 | 2970 |
| ローン一括返済 | −2100 | 870 |
| 残りの費用支払 | −90 | 780 |
決済日に増える額は2700−2100−90=510万円。それ以前に残した270万円と合わせて780万円です。ここへ手付金300万円を再び足したり、支払済み30万円を費用120万円と別に引いたりすると、二重計上になります。
先に100万円を別の用途へ使っていたら?
決済前に残った270万円のうち100万円を生活費など売却費用以外に使い、補充していない場合を考えます。決済日の増加額510万円と、後で残す予定の留保200万円は同じと仮定します。次へ回せる資金の候補はいくらでしょうか。
残高の合わせ方と答えを見る
決済前の残りは270−100=170万円。決済後は170+510=680万円、留保200万円を引いた候補は480万円です。売却自体の入出金差780万円が変わったのではなく、そのうち100万円を既に使っています。200万円は記事内の仮置きで、税額や必要な留保額を示しません。
実際の計画では、入出金日・支払済み額・未払額を精算書と口座の記録で合わせます。決済と同日でも支払時刻や必要資金の準備は別に確認し、最後の残額だけで当日の支払いが間に合うとは判断しません。
担当者へは「代金総額」「受領済み手付金」「決済日の残代金」「支払済み費用」「当日支払額」を分けた表で確認すると、どこに差があるかをたどれます。税務上の取得費・譲渡費用の区分は、この資金表とは分けて既掲の国税庁資料で確認してください。
780万円は、税金計算上の利益とも違う
国税庁の取得費の説明では、譲渡所得は売却額から取得費と譲渡費用を差し引いて計算し、建物の取得費には所有期間中の減価償却費相当額を反映します。
一方、上の780万円は入出金を整理した残額です。ローンの残債は税務上の取得費とは別の数字なので、ローン返済額をそのまま取得費として引く計算にはできません。
違いだけを見るため、税務上の取得費を2000万円、譲渡費用を100万円と仮定すると、特別控除等を考慮する前の差額は3000−2000−100=900万円です。手元の残額780万円と一致しません。この900万円に一律の税率を掛けて税額を確定する記事ではなく、所有期間や適用条件を資料とともに税理士・税務署へ確認するための区別です。
次の購入へ回す前に「留保する欄」を作る
税額が決まっていない段階で、780万円全部を次の購入資金とすると、後日の支払いに足りなくなる可能性があります。資金表は次の順で埋めます。
- 売買代金と決済予定日を書く。
- 金融機関から決済日時点の一括返済額と関連費用を確認する。
- 売却費用・精算金を支払先、金額、時期ごとに一度ずつ記入する。
- 税金や未確定費用として残す金額を、根拠とともに置く。
- 残額から留保額を引き、次に回せる資金の候補を出す。
例えば780万円から、税金等の留保を仮に200万円置くなら候補は580万円です。200万円は税額の試算や推奨額ではありません。実額確認前の資金計画の置き方を示しています。資料不足なら「確認中」と書き、確定資金のように扱いません。
売値が100万円変わると、計画も変わる
他の条件と費用仮置きを変えず2900万円で計算すれば、税金等の留保前は680万円。留保200万円なら次へ回す候補は480万円になります。実際には売値に連動する費用や税額も変わるので、価格が決まった段階で表を更新します。
この一枚があると「売れるか」だけでなく、「この価格で売った後、次の計画が進むか」を相談できます。購入時の契約書、取得費の資料、減価償却の記録、借入残高、今回の費用見積を先に集めるのが具体的な一歩です。
売り出し方を選ぶ段階の方は、査定額の次に比べたい売却戦略も併せてどうぞ。入出金の表と販売方針を一緒に持つと、希望価格と必要資金の両方から話を進められます。
コメント